Wissenslounge
Nehmen Sie Platz in unserer Lounge
Für einen leichten Start. Und den strategischen Aufbau Ihres Vermögens: kompaktes Wissen, Tools und Videos.
1
Basics
Grundlagen
Am Anfang jeder Anlageentscheidung steht die Betrachtung von Informationen und deren Einordnung. Welche sind relevant und welche sind entscheidend für den erfolgreichen Aufbau von Vermögen?
Kundenerstinformation
Geldanlage ist Vertrauenssache. Wir legen in der täglichen Arbeit für unsere Mandanten großen Wert auf professionelle Kontinuität und Transparenz.
Wir nehmen uns viel Zeit, um Sie zu informieren und persönlich zu beraten — kompetent und immer orientiert an Ihren Interessen.
Zu Ihrer Sicherheit und im Sinne eines verbesserten Verbraucherschutzes sind Versicherungsmakler und Finanzanlagenvermittler per Gesetz verpflichtet, Auskunft über sich und ihre Produktpartner zu geben.
Greenfonds legt großen Wert auf eine unabhängige und freie Beratung, die nur Ihren ganz persönlichen Anforderungen verpflichtet ist.
Ein Qualitätsmerkmal dafür ist die große Auswahl an Gesellschaften und Partnern, die wir anbieten können. Wir freuen uns, Ihnen diese in der Kundenerstinformation im PDF ab Seite 6 zu präsentieren.
Die Einstellung zu Geld
DAS RICHTIGE MINDSET
Erst mit der richtigen Einstellung zum Geld beginnt das erfolgreiche Anlegen. Sie kennen das Sprichwort: Geld ist nicht alles. Aber ohne Geld ist alles nichts.
Es gilt, zu erkennen, dass in einer Welt von Niedrigzinsen mit den klassischen Sparformen lediglich noch Verluste erzielt werden können.
Ein Inflationsausgleich ist mit den klassischen Sparformen (Sparbuch, Tagesgeldkonto) heute nicht mehr möglich und vernichtet Stück für Stück den Wert Ihres Vermögens.
Wenn Sie jedoch auf Börse und Aktienmarkt setzen, dann nutzen Sie die Kraft der Wirtschaft gewinnbringend, um Rendite, also Zinsen, zu erzielen. Das funktioniert, indem Sie die kurzfristigen Schwankungen der Gelder akzeptieren und vom langfristigen Wertzuwachs profitieren.
Das erste Ziel dieses Ansatzes ist also immer zunächst die Sicherung des Vermögens. Und der zweite Schritt ist dessen Wachstum. Sprich: der langfristige und nachhaltige Aufbau von Vermögen.
Die vier größten Finanzgeheimnisse
DIE VIER FINANZGEHEIMNISSE SIND IHRE ERFOLGSFAKTOREN
Die vier größten Finanzgeheimnisse, die sich nur wenige in ihrer gesamten Konsequenz bewusst machen, sind gleichzeitig die größen Erfolgsfaktoren bei der Geldanlage. Sie sind die Basis und zentraler Ansatz für den wirksamen Vermögensaufbau.
NUMMER 1
Schalten Sie die Bank aus.
NUMMER 2
Denken Sie immer an die 72er‑Regel.
NUMMER 3
Sachwerte sind langfristig stabiler und sicherer als Geldwerte.
NUMMER 4
Der Markt wächst immer. Sogar in Krisen.
Das magische Kreuz
Qualitätskriterien einer Geldanlage
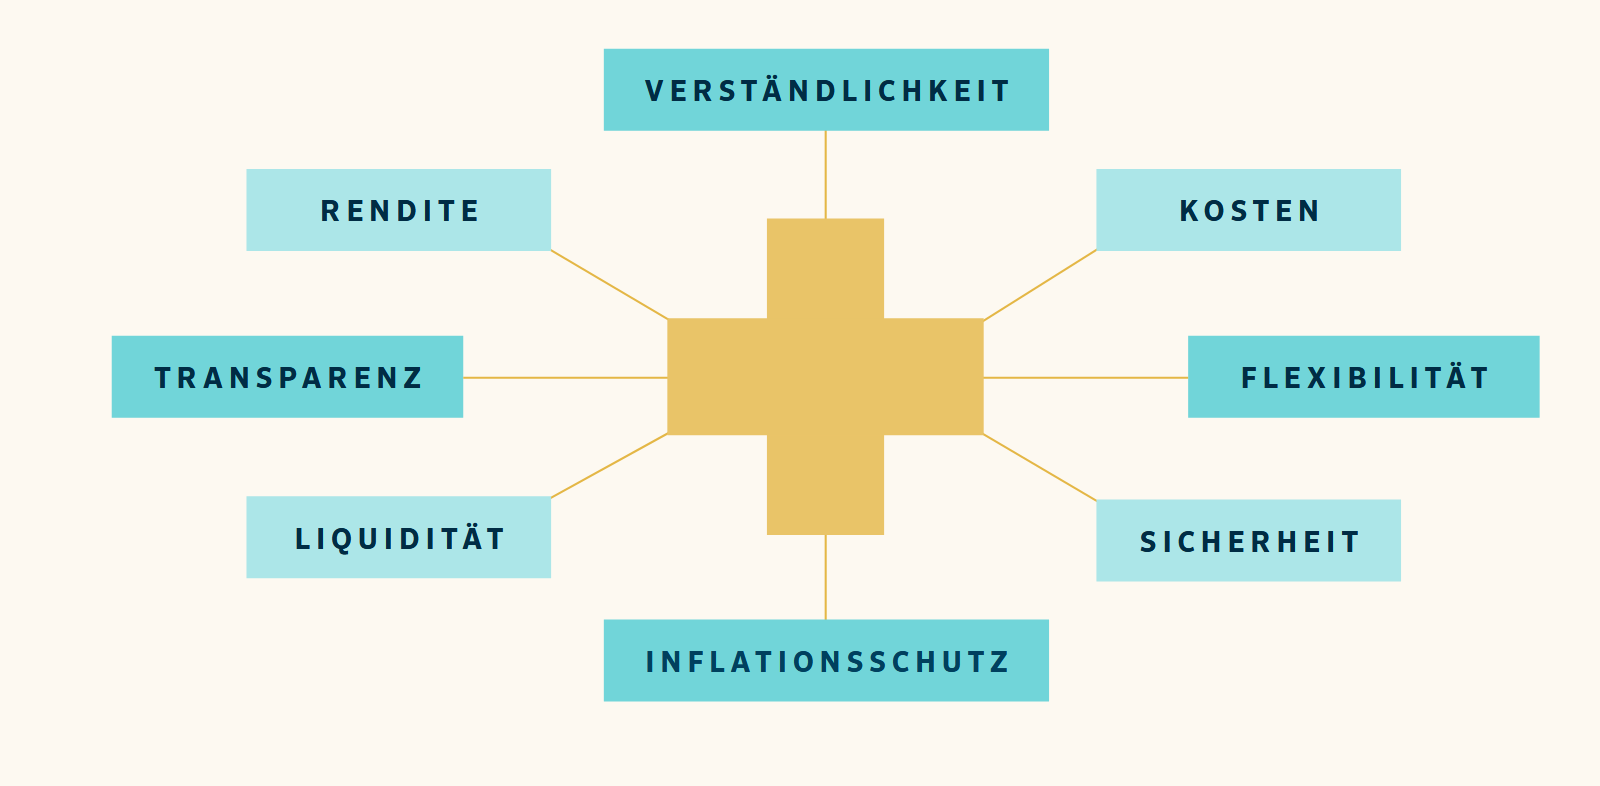
Es gibt acht verschiedene Kriterien zur Beurteilung einer Geldanlage. Sie können nicht alle gleichzeitig erfüllt werden, deshalb gilt es immer die individuellen Umstände, Ziele und Wünsche zu berücksichtigen.
Die Ziele sind nicht alle gleichzeitig erreichbar. Erreicht man eines, entfernt man sich vom anderen. Somit gilt es Klarheit über seine Prioritäten zu schaffen.
Renditedreieck des DAX
Die Aktie:
eine attraktive Anlage
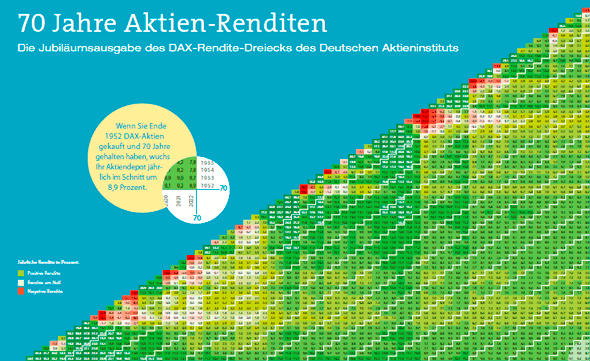
Das DAX-Rendite-Dreieck zeigt, dass sich in den vergangenen 70 Jahren breit gestreutes und langfristiges Sparen in Aktien ausgezahlt hat.
Wer in Aktien des Deutschen Aktienindex DAX gespart hat, partizipierte an der Kursentwicklung und den Dividenden der großen deutschen Börsenwerte. So konnte man beispielsweise bei einem Anlagezeitraum von 20 Jahren eine durchschnittliche Rendite von 8,6 Prozent im Jahr auf das angelegte Geld erwirtschaften. Im schlechtesten Fall lag die jährliche Rendite bei 3,3 Prozent — im besten Fall bei 15,2 Prozent.
4-Konten-Modell
CASH-MANAGEMENT
MIT DEM VIER-KONTEN-MODELL
Wie halten Sie am besten Ihren Cashflow in Gang? Wie bleiben Sie trotz gebundener Mittel für den Vermögensaufbau flexibel für Unvorhergesehenes? Und wie hoch kann Ihr monatlicher Sparbetrag eigentlich sein?
In all diesen Fragen unterstützt Sie das Vier-Konten-Modell. Es hilft Ihnen, Ihren Geldfluss zu strukturieren und den Überblick zu behalten.
1
Das Alltagskonto
Dieses Konto spielt eine zentrale Rolle im Vier-Konten-Modell. Es ist eine Art finanzielle Drehscheibe. Darauf gehen Ihre Einnahmen ein. Und von diesem Konto verteilen Sie die Gelder auf die anderen Konten.
2
Die Eiserne Reserve
Mal gibt die Waschmaschine ihren Geist auf, mal steht eine teure Reparatur des Autos an, eine größere Handwerkerrechnung muss bezahlt
werden oder Sie müssen sich ein neues Notebook anschaffen. Für solche Situationen gilt es, ausreichende Rücklagen zu schaffen, so dass man keinen vergleichsweise teuren Dispokredit in Anspruch nehmen muss.Die Eiserne Reserve sollte etwa 3 bis 5 Netto-Monatsgehältern sein. Bei Selbstständigen 6 durchschnittliche Monatseinnahmen.
3
Das Anschaffungskonto/Spaßkonto
Der nächste Urlaub, ein neuer Laptop oder ein Wellness Wochenende müssen natürlich auch mal sein. Auch dafür sollte man sich finanziellen Raum schaffen, ohne sich zu Verschulden.
4
Das Vermögensaufbaukonto
Um ein Vermögen aufzubauen, ist eine gute Geldplanung Grundvoraussetzung. Davon ausgehend stehen je nach persönlicher Situation und Zielen unterschiedliche Instrumente zur Verfügung. Sparpläne können ganz unterschiedlich ausgestaltet werden. Es reichen wenige, aber gute Finanzprodukte, die transparent und verständlich sind.
In den PDFs erfahren Sie die Zusammenhänge und wie Sie das 4-Konten-Modell einrichten können.
PDF | Cash-Management | Basics
Die Bedeutung der Langfristigkeit
Langfristiges Anlegen in Krisenzeiten:
Warum Krisen normal sind und Schwankungen dazugehören
In Zeiten wirtschaftlicher Unsicherheit und globaler Krisen ist es für Anleger oft verlockend, ihr Kapital in sicherere Häfen zu verlagern oder sogar ganz aus dem Markt auszusteigen. Doch gerade in solchen Zeiten ist es wichtig, einen klaren Kopf zu bewahren und langfristige Anlagestrategien zu verfolgen.
Warum?
Weil Krisen ganz normal sind und Schwankungen zum Depot gehören.
Krisen als unvermeidlicher Bestandteil der Wirtschaft
Krisen sind in der Geschichte der Wirtschaft so alt wie die Wirtschaft selbst. Sie sind ein natürlicher Teil des wirtschaftlichen Zyklus. Es gab Wirtschaftskrisen während des Börsencrashs von 1929, der Ölkrise der 1970er Jahre, der Dotcom-Blase am Anfang des 21. Jahrhunderts und der Finanzkrise von 2008 — um nur einige Beispiele zu nennen. Diese Krisen waren schwerwiegend und hatten erhebliche Auswirkungen auf die globalen Märkte und die Lebensgrundlagen vieler Menschen.
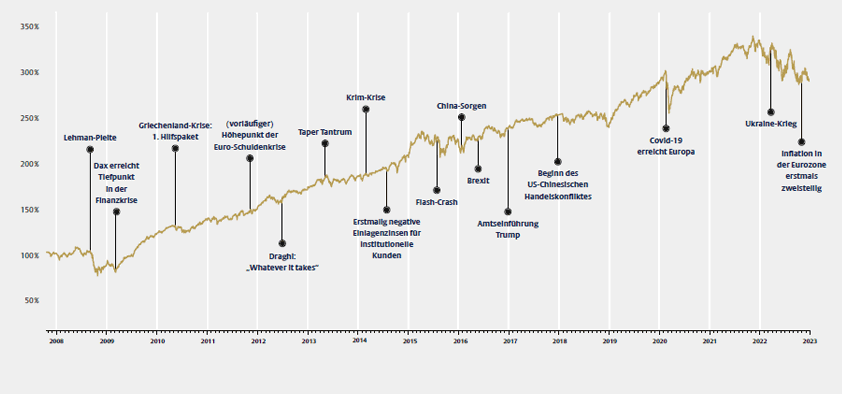
Die gute Nachricht ist, dass die Wirtschaft sich nach solchen Krisen in der Regel erholt hat und langfristig weiter gewachsen ist. Historisch betrachtet haben sich Aktienmärkte nach einem Bärenmarkt (einem langanhaltenden Rückgang) oft wieder erholt und neue Höchststände erreicht. Wer langfristig investiert ist, hat in der Regel von diesen Erholungen profitiert.
Langfristiges Anlegen bedeutet, dass man sein Geld für einen längeren Zeitraum in den Markt investiert, typischerweise für mindestens fünf Jahre und oft sogar noch länger.
Diese Strategie bietet einige entscheidende Vorteile, insbesondere in Krisenzeiten:
_____1
Zeit für Erholung
Langfristige Anleger haben Zeit, um Kursrückgänge zu überstehen und von den anschließenden Erholungen zu profitieren. Historisch gesehen haben sich Märkte nach Krisen immer wieder erholt.
_____2
Diversifikation
Ein breit gestreutes Portfolio, das verschiedene Anlageklassen und Branchen umfasst, kann das Risiko in turbulenten Zeiten reduzieren.
_____3
Automatisches Investieren
Langfristige Anleger können von der Strategie des regelmäßigen Investierens profitieren. Dabei legt man in festen Abständen, z.B. monatlich, einen bestimmten Betrag in den Markt an. Dies reduziert das Risiko von Fehlentscheidungen aufgrund von Emotionen.
Schwankungen an den Märkten sind nicht nur normal, sondern sie sind auch unvermeidlich. Sie treten aufgrund einer Vielzahl von Faktoren auf, darunter wirtschaftliche Daten, Unternehmensgewinne, politische Ereignisse und weltweite Entwicklungen. Diese Schwankungen können sich positiv oder negativ auf Ihr Portfolio auswirken.
Die beste Herangehensweise ist es, Schwankungen zu akzeptieren und sich auf Ihre langfristigen Ziele zu konzentrieren. Anstatt bei einem Rückgang in Panik zu verfallen und zu verkaufen, sollten Sie die Gelegenheit nutzen, um möglicherweise günstiger einzukaufen. Die Geschichte hat gezeigt, dass Märkte langfristig tendenziell steigen, und es gibt gute Gründe, daran zu glauben, dass dies auch in Zukunft der Fall sein wird.
Krisen sind unvermeidlich und Schwankungen gehören zum Investieren dazu. Langfristiges Anlegen in Krisenzeiten erfordert Geduld und Durchhaltevermögen, kann jedoch langfristig belohnt werden. Mit einer klugen Anlagestrategie, die auf langfristigen Zielen basiert und Schwankungen akzeptiert, können Anleger die Chancen nutzen, die sich aus Krisen ergeben und letztendlich finanzielle Sicherheit und Wohlstand aufbauen.
Denken Sie daran, dass niemand den genauen Zeitpunkt von Markterholungen vorhersagen kann, aber die Geschichte zeigt, dass Geduld und eine langfristige Perspektive oft die besten Verbündeten von Investoren sind.
Einnahmen-Ausgaben-Check
WIE HOCH IST IHR SPARPOTENZIAL?
Ermitteln Sie Ihr persönliches monatliches Sparpotenzial mit einer kleinen Bestandsaufnahme oder auch dem Kassensturz.
Nutzen Sie unsere Exceltabelle
Unsere ultimative Planungshilfe für Ihr Vermögen, hilft Ihnen dabei Verbindlichkeiten systematisch zu erfassen und Sparpotenziale zu identifizieren.
Wie die Wirtschaft funktioniert
»Die Wirtschaft funktioniert wie eine ganz einfache Maschine«, sagt der amerikanische Unternehmer und Wirtschaftsexperte Ray Dalio. Es sind ganz bestimmte Zyklen, die sich immer wiederholen. Die Kunst dabei besteht nur darin, sie rechtzeitig zu erkennen. Welche der drei Kräfte zusammenwirken, und welche Rolle Staat, Banken – und Sie selbst – in der Wirtschaftsmaschine spielen, zeigt Dalio in diesem Video.
Basiswissen
Was ist ein Investmentfonds?
VERMÖGEN AUFBAUEN
MIT FONDS
Die Fondsidee ist fast so alt wie die Dampfmaschine. Es gibt sie tatsächlich schon seit 1774. Seit der niederländische Kaufmann Adriaan van Ketwich das erste Gemeinschaftsvermögen namens »Eintracht macht stark« auf den Weg brachte.
Wie genau sich mit Investmentfonds sparen, für das Alter vorsorgen und ein beträchtliches Vermögen aufbauen lässt, lesen Sie in der Broschüre des Deutschen Fondsverbands BVI.
Wie Fonds im Detail funktionieren, für wen sie geeignet sind und welchen Regeln sie unterliegen, wird in der Broschüre anschaulich und leicht verständlich dargestellt.
Was ist ein Depot?
POCKET GUIDE:
MEIN FONDSDEPOT
Investmentfonds sind eine ideale Basis, um langfristig Vermögen aufzubauen. Doch erst in Kombination mit einem leistungsstarken Fondsdepot kommen alle Vorteile dieser renditestarken Anlageform voll zum Tragen.
Insbesondere, wenn man seine eigenen Investmentideen und Anlagestrategien regelmäßig mit einem professionellen Partner bespricht.
Einfacher als gedacht: Wer seine Fonds in einem Depot bündelt, handelt clever. Der Umgang damit ist weniger kompliziert als viele denken. Ein paar Fakten sollte man aber kennen.
Im Pocket-Guide der FIL Fondsbank erfahren Sie interessante Details und Hintergründe darüber wie Depots und Investementfonds zusammen wirken und richtig gut funktionieren.
Was ist ein Sparplan?
WAS IST EIN SPARPLAN?
Mit einem Fondssparplan investieren Sie regelmäßig. Zum Beispiel jeden Monat eine festgelegte Sparrate in einen Fonds bzw. kaufen Sie neue Fondsanteile eines Portfolios.
Ob für die Altersvorsorge, als Absicherung für Kinder oder zum Sparen für eine bestimmte Anschaffung ist dies eine sinnvolle Möglichkeit zum Aufbau von Vermögen.
Die Einzahlungen können Sie bei Bedarf auch anpassen oder sogar vollständig aussetzen. Sie profitieren bei langfristiger Anlage vom Cost-Average-Effekt (Durchschnittskosteneffekt) und können sich entsprechende Renditechancen sichern.
Der Fondssparplan ist für aktiv gemanagte Fonds als auch für passive Fonds wie ETFs möglich.
SPARPLANTEST
Machen Sie den Sparplantest
Mit Fondssparplänen lässt sich ein Vermögen aufbauen. Das ist oft schon ab 25 Euro pro Monat möglich. Sehen Sie mit dem Sparplantest, wie sich ein Sparplan in verschiedenen Fondskategorien mit einem Monatsbeitrag von 100 Euro inklusive Ausgabeaufschlag entwickeln kann.
Was ist ein Tauschplan?
WAS IST EIN TAUSCHPLAN?
»Im Einkauf liegt der Gewinn.« Diese alte Kaufmannsregel beschreibt wie keine andere die Sinnhaftigkeit, dann zu investieren, wenn die Kurse fallen. Diese Regel wenden wir jeden Tag im realen Leben an, denn wann der richtige Einstiegszeitpunkt ist, kann niemand genau vorhersagen.
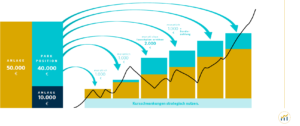
Wir empfehlen daher, je nach Marktlage, Schritt für Schritt in die Kapitalmärkte einzusteigen. Dadurch kann der schrittweise Einstieg in die gewünschte Kapitalanlage einfach gelingen, auch wenn es an den Börsen stärker auf und ab geht.
Die Handhabung ist einfach und sehr flexibel. Im ersten Schritt parken wir für Sie einen bestimmten Betrag der Einmalanlage in einem defensiven Fonds (Parkfonds) und tauschen anschließend schrittweise durch Anteilsverkäufe in das Portfolio. Dieser Vorgang findet automatisch statt. Durch die vielen regelmäßigen, gleichbleibenden Umschichtungsbeträge wird das Risiko des »einen« Einstiegzeitpunktes minimiert.
So können Sie gerade in schwankenden Marktphasen an fallenden Einstiegskursen partizipieren und damit den sogenannten Durchschnittskosten-Effekt (Coast-Average-Effekt) nutzen.
Gleichzeitig überwachen wir das Portfolio, um bei Bedarf mit Ihnen auch größere Einmalzahlungen aus der Parkposition vornehmen zu können. Welche Beträge monatlich getauscht werden und wie lange man die Investitionsphase streckt, kann individuell festgelegt werden.
Der Tauschplan ist ein gutes Instrument, um antizyklisch zu investieren.
Was ist ein Entnahmeplan?
WAS IST EIN ENTNAHMEPLAN?
Ein Entnahmeplan funktioniert wie ein umgekehrter Sparplan und läuft einmal eingerichtet automatisiert. Statt kleinere Beträge über einen längeren Zeitraum einzuzahlen, legen Sie Ihr Kapital als Einmalanlage an.
Im Rahmen eines Entnahmeplans werden regelmäßig feste Beträge aus dem angelegten Vermögen an Sie ausbezahlt.
Vorteil ist, das restliche Vermögen verbleibt im Depot und nimmt weiterhin an der Wertentwicklung des Kapitalmarkts teil.
Die Entnahmerate kann individuell festlegt werden, zum Beispiel zur Aufbesserung Ihrer Rente, zur Auszahlung an Kinder und Enkel oder einfach nur, um sich selbst etwas zu gönnen oder finanzielle Engpässe zu überbrücken. Den Entnahmeplan können Sie jederzeit für Ihr Depot anlegen lassen, ändern oder stoppen.
ENTNAHME-RECHNER
Sie möchten Ihr Vermögen rentabel anlegen und sich regelmäßig etwas auszahlen lassen? Wie lange reicht das angesparte Geld?
Der Entnahme-Rechner simuliert anhand historischer Renditen, mit welcher Wahrscheinlichkeit Sie welche Ergebnisse erzielen.
Was ist der Spararpauschbetrag/ Freistellungsauftrag?
DER SPARERPAUSCHBETRAG
Jeder Sparer hat einen Freibetrag auf seine Gewinne, den er nicht versteuern muss. Diesen Freibetrag können Sie mit einem Freistellungsauftrag beanspruchen. Falls Sie das nicht tun, zahlen Sie unnötig viele Steuern und müssen sich diese wieder zurückholen.
Freibetrag ab 2023
Für Singles ist ein Freistellungsauftrag bis 1.000 Euro möglich, bei Ehepaaren bis zu 2.000 Euro.
Ehepaare
Eheleute können getrennte oder gemeinsame Freistellungsaufträge erteilen. Sie und Ihr Ehegatte oder Ihr nicht dauerhaft von Ihnen getrennt lebender Lebenspartner können einen gemeinschaftlichen Freistellungsauftrag erteilen, den beide unterschreiben müssen. Sie können aber auch getrennt voneinander Einzelfreistellungsaufträge einrichten. In diesem Fall ist nur eine Unterschrift erforderlich. Ändert sich aufgrund von Heirat der Name, müssen Sie einen neuen Freistellungsauftrag auf den geänderten Namen einreichen. Der alte Auftrag wird ungültig.
Gültigkeit
Ein Freistellungsauftrag gilt immer ab dem 1. Januar für das gesamte Kalenderjahr, in dem er eingereicht wird. Kündigen können Sie ihn nur zum 31. Dezember. Sie können Freistellungsaufträge auch unbefristet erteilen. Sie gelten so lange, bis sie durch einen neuen Auftrag geändert oder widerrufen werden.
Aufbewahrung
Die Bank muss Ihren Freistellungsauftrag sechs Jahre lang aufbewahren.
Fristen
Stichtag für die letzte Berücksichtigung von Änderungen ist spätestens der letzte Bankarbeitstag, üblicherweise der 28. Dezember. Wegen des formalen Aufwands geben Banken häufig frühere Eingangsfristen vor, zum Beispiel den 15. Dezember. Am besten reichen Sie den Freistellungsauftrag schon bei Konto- oder Depoteröffnung ein, um unerwünschte Steuerzahlungen von Anfang an zu vermeiden.
Auflösung
Wenn Sie Ihr Konto oder Depot auflösen, müssen Sie dies bei der Bank zusätzlich als einen separaten Auftrag zur Löschung des Freistellungsauftrags erteilen. Versäumen Sie das, bleibt ein ungenutzter Freibetrag bestehen.
2
Strategie
Toolbox
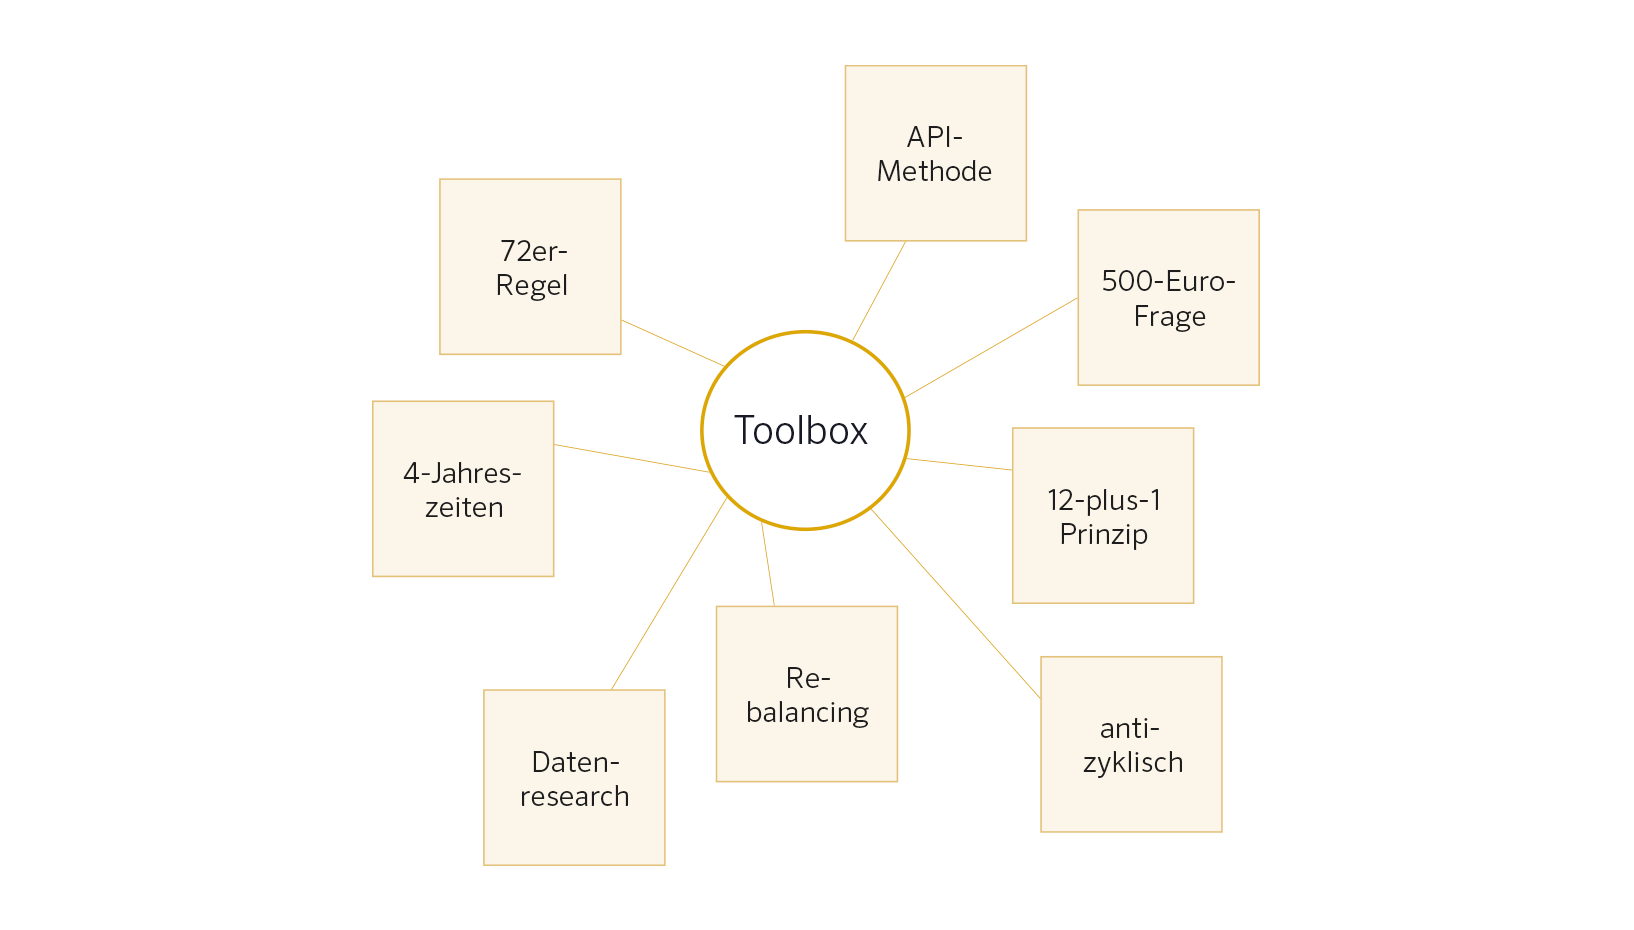
Wirksame Methoden und Instrumente zum Vermögensaufbau.
Eine Anlagestrategie ist idealerweise maßgeschneidert, langfristig angelegt und dabei gleichzeitig flexibel. Mit unseren Tools haben wir zahlreiche Werkzeuge an der Hand, um je nach Marktlage eingreifen zu können und Feinjustierungen vornehmen zu können.
72er-Regel
WANN SICH IHR KAPITAL VERDOPPELT
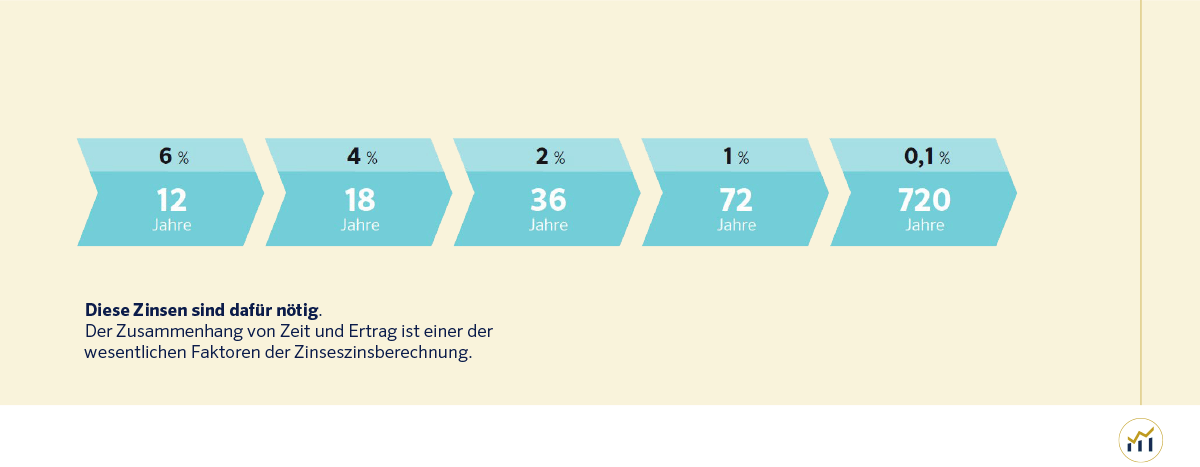
Die 72er-Regel verrät Ihnen, wie lange es dauert, bis sich Ihr Kapital verdoppelt. Nehmen wir an, Sie erzielen eine jährliche Rendite von 6 Prozent. In diesem Fall dividieren Sie einfach 72 durch 6. Dies ergibt 12. Somit hat sich das ursprünglich eingesetzte Kapital nach 12 Jahren verdoppelt.
Der Zusammenhang von Zeit und Ertrag ist einer der wesentlichen Faktoren der Zinseszinsberechnung. Gleichzeitig macht er deutlich: Ohne Zinsen gibt es auch keinen Zinseszinseffekt.
Es ist also notwendig, über Anlageformen nachzudenken, mit denen sich in der heutigen Zeit überhaupt noch Rendite erzielen lassen — ohne dabei jedoch etwaige Risiken aus dem Auge zu verlieren. Nur so lässt sich langfristig Vermögen aufbauen.
500-Euro-Frage
AUSWIRKUNGEN DER ZINSWELT VON HEUTE VERMEIDEN
Welcher Betrag muss eigentlich mit welcher Verzinsung angelegt werden, um 500 Euro Zinsen zu erhalten? Bei einem Tagesgeldzins von 0,1% müsste sage und schreibe ein Betrag von 500.000 Euro angelegt werden, damit 500 Euro Zinsen fällig werden. Davon abgezogen werden noch Steuern und berücksichtigt man noch die Inflation, so würde das Vermögen selbst bei diesem hohem Anlagebetrag immer noch schrumpfen.
Dieser Denkansatz führt eindrücklich die Auswirkung der Niedrigzinswelt vor Augen.
Wer also sein Geld mit den banküblichen Produkten und Verzinsungen anlegt, verliert sein Vermögen Stück für Stück. Nur noch mit Anlageformen, die auf die Kraft von Sachwerten setzen, wie beispielsweise Aktien oder Immobilien, können Sie den Wert Ihres Vermögens schützen und erhalten.
4-Jahreszeiten
VERSTEHEN WIE DIE WIRTSCHAFT FUNKTIONIERT
Grundsätzlich gibt es beim Anlegen nur vier verschiedene Szenarien, die auch die 4 Jahreszeiten genannt werden. Diese Szenarien wirken sich signifikant auf die Preise von Vermögenswerten aus.
Szenario 1: Inflation
Wir befinden uns in einer Phase der Geldentwertung und deutlicher Preissteigerungen. Je nachdem, wie hoch die Inflationsrate ausfällt, spricht man von einer schleichenden oder galoppierenden Inflation.
Szenario 2: Deflation
Im schlimmsten Fall mündet dieses Szenario in eine Deflation, also in einen Rückgang des Preisniveaus. Immer mehr Verbraucher halten sich mit Käufen zurück in der Hoffnung auf weiter sinkende Preise. Jeder wartet ab, der Konsum geht zurück und die Unternehmen verdienen kein Geld. Eine Deflation führt häufig in eine Rezession.
Szenario 3: Wirtschaftswachstum
Brummt die Konjunktur, verdienen die Unternehmen – und die Aktionäre. Sie dürfen auf höhere Dividenden und Kursgewinne hoffen. Also sollte ein Anleger Aktien in seinem Depot haben. Ein weiterer Teil Ihres Vermögens könnte in Unternehmensanleihen, Rohstoffe und Gold fließen.
Szenario 4: Wirtschaft stagniert oder rezessiert
In einer solchen Phase sollten gar keine Aktien in einem Depot vorhanden sein. Hier empfehlen sich klassische Anleihen und die Sonderform der Inflationsanleihen.
Diese vier Szenarien bilden die Grundlage für den Bau einer langfristigen erfolgreichen Strategie, die wir im Allwetter-Depot umsetzen.
1/3-Lösung
SCHUTZ IHRES KAPITALS
UND AUFBAU IHRES VERMÖGENS
Diese Strategie soll aufzeigen, dass die Gewichtung und Nutzung verschiedener Anlageklassen Vermögen schützen kann.
Unsere 1/3-Lösung ist der Sicherheitsanker. Die goldene Regel »Setze niemals alles auf eine Karte«, gilt es gerade beim strategischen Aufbau von Vermögen konsequent anzuwenden.
Durch die dreiteilige Gewichtung und Nutzung verschiedener Anlageklassen schützen wir Ihr Vermögen. Wir schaffen immer zunächst eine sichere Basis, von welcher ausgehend wir die Renditechancen des Aktienmarkts nutzen.
Ein Beispiel:
Nehmen wir an, ein Anleger möchte 30.000 Euro anlegen, dann teilt er diese Summe auf, zu je einem Drittel in Tagesgeld), zu einem Drittel investiert er mittelfristig (1-5 Jahre) in Zinspapiere oder defensive Mischfonds und mit dem letzten Drittel der Anlagesumme kauf er Aktienanlagen.
Somit sind die 30.000 Euro gleichgewichtig auf drei Assetklassen verteilt (Tagesgeld, Zinspapiere bzw. Mischfonds und Aktien).
In den Folgejahren entwickelt sich die Aktienanlage prächtig – und aus 10.000 Euro werden 20.000 Euro. Dadurch entsteht im Vermögensmix ein Ungleichgewicht. Der Aktienanteil ist höher als die Spareinlagen und die Anlage in Zinspapiere und Mischfonds. Die Schwankungsanfälligkeit des Depots beziehungsweise des Vermögens steigt.
Fazit: Die Vermögensstruktur muss über wieder auf die Drittelung Lösung hergestellt werden. Das heißt, Aktien verkaufen und auf die anderen beiden Anlageklassen verteilen. Dies gilt selbstverständlich auch für fallende Akienanlagen, nur umgekehrt.
12-plus-1-Prinzip
KURSSCHWANKUNGEN AUSGLEICHEN
Das 12-plus-1-Prinzip dient der Optimierung des Investment-Einstiegs. Seit Jahrzehnten beobachten wir am Aktienmarkt zwei Gesetzmäßigkeiten.
1 | Der Markt steigt langfristig immer. Selbst nach einem formidablen Crash erreicht er später wieder neue Höchststände.
2 | Diese Steigerung vollzieht sich immer unter Schwankungen, im Fachjargon Volatilität genannt.
Mit einer gezielten Strategie kann der Anleger diesen Schwankungen ein Schnippchen schlagen und sogar davon profitieren. Mit unserem praxiserprobten 12-plus-1-Prinzip investiert der Anleger am Anfang nur einen Teil des anzulegenden Vermögens. Den Restbetrag teilt er in 12 Tranchen auf und kaufst pro Monat für eine dieser Tranchen weitere Anteile an dem Aktienfonds.
API-Methode
AKTIVES UND PASSIVES INVESTMENT NUTZEN
API steht für aktives und passives Investment. Im Kern bedeutet dies: Kombiniere das Beste aus zwei Welten. Investiere einen Teil aktiv in Fonds und einen anderen Teil passiv in ETFs. Dafür gibt es gute Gründe: Zum einen profitieren Anleger in schlechten Marktphasen eher von aktiven Fonds wegen ihres proaktiven Managements (was natürlich einen erfahrenen und erfolgreichen Fondsmanager voraussetzt). In einer Hausse hingegen, wenn man nur wenig falsch machen kann, ist es wegen der geringeren Kosten oft vorteilhafter, ETFs zu präferieren.
Der ETF-Anleger darf allerdings auch nicht vergessen, dass die Auswahl des ETF und der Zeitpunkt zur Anlage seiner Gelder einen aktiven Handlungsprozess beinhaltet. Somit steht die API-Methode für die Nutzung von aktiven und passiven Fonds sowie dem Verständnis einer aktiven Anlageentscheidung von ETF.
Rebalancing
GEWINNE PLANVOLL REALISIEREN
Mit dem Einsatz des Rebalancing oder Angleichung führen wir unsere Depotstrategien auf die Grundausrichtung zurück. Das heißt, Gewinne werden mitgenommen und schlechte Positionen zum Verbilligen nachgekauft.
Das Rebalancing vermeidet somit Klumpenrisiken und ebnet den Weg für geringere Schwankungen des Depots. Neben dem automatisierten Rebalancing zum Jahresende kann das Depot auch unterjährig, gegebenfalls auch mehrmals, angepasst werden.
Antizyklisch
CHANCEN ERKENNEN UND ERGREIFEN
Das antizyklische Investieren ist die höchste Form der Geldanlage, denn nur wer sehr starke Nerven und ein gutes Gespür für zukünftige Entwicklungen hat, kann hier erfolgreich sein.
Bei dieser Art des Investierens geht es darum, Märkte, Branchen oder Länder zu identifizieren, welche hohe zweistellige Verluste verzeichneten und die guten Chancen haben, diese in den kommenden Jahren wieder aufholen zu können.
Daten-Research
INFORMATIONEN FINDEN UND ANWENDEN
Wie nutzt ein Anleger die richtigen Informationen zur richtigen Zeit?
Dies ist sicherlich eine der bedeutendsten Fragen für den finanziellen Erfolg von Anlageentscheidungen.
Hochwertiges Wissen aus Printmagazinen wie Finanztest, Das Investment, Focus Money, FAZ, Handelsblatt kontinuierlich zu verfolgen, ist ebenso wichtig, wie sich über Finanznewsletter und Berichte von Volkswirtschaftlern und Fondsmanager zu informieren. Neben dem Lesen und Studieren von Wirtschaftsnachrichten ist der persönliche Austausch eine der effektivsten Formen der Informationsbeschaffung. Messen, Kongresse und Webinare bieten die Möglichkeit des intensiven Dialogs und den Blick hinter die Kulissen.
Die Kunst bei der Datenanalyse ist, sich von der emotionalen und schnelllebigen Seite von Finanzinformationen zu lösen. So glauben Anleger in Abschwungphasen häufig, dass diese nie Enden und in Aufschwungphasen, dass sie immer fortwährend seien.
Portfolios: fünf wirksame Kombinationen
Portfolios: fünf wirksame Kombinationen
In unseren Depot-Portfolios sind 30 Jahre Finanzwissen und Kapitalmarktexpertise zusammengereift. Unsere 5 Portfolios sind nach strategischen Gesichtspunkten zusammengestellt. Sie haben unterschiedliche Gewichtungen der Aktien- und Rentenquote und dadurch verschiedene Chancen-Risiko-Verhältnisse.
Portfolio-Grundlagen
WARUM WIR MIT
DEPOT-PORTFOLIOS ARBEITEN
Breite Streuung
In jedem unserer Depot-Portfolios sind jeweils 10 von uns ausgewählte Fonds zusammengestellt. Diese Fonds werden alle gleich gewichtet und haben jeweils einen Anteil von 10 Prozent Ihres Anlagebetrages. Dadurch erreichen wir eine sehr breite Streuung.
Wir verbessern so die Performance und reduzieren Risiken. Würden wir lediglich in 3 Fonds investieren und zwei davon lägen falsch, würde das ganze Depot fallen. Wenn wir allerdings in 10 Fonds investieren und drei von 10 liegen falsch, ist immer noch eine gute Performance möglich.
Aktienquote
In den vier Portfolios berücksichtigen wir verschiedene Risikoklassen. Das heißt, unterschiedliche Quoten von Aktien, Anleihen oder Rohstoffen werden miteinander kombiniert. Dies gibt uns die Möglichkeit, bei der Anlagekonzeption Ihrer ganz persönlichen Anlagestrategie zu folgen.
Noch mehr Flexiblität erreichen wir, indem wir Ihre Anlagebeträge splitten auch die verschiedenen Portfolios miteinander kombinieren. So können wir je nach Ihrer persönlichen Situation ganz unterschiedliche Schwerpunkte setzen bei der Geldanlage und dem Aufbau Ihres Vermögens.
Portfolio-Optionen
Flexibel bleiben im Portfolio-Depot
- Einmalanlage
- jederzeit möglich
- Mindestanlage 25.000 €
- Einzug per Lastschrift von dem im Depot hinterlegten Referenzkonto
- nur Betragsorder möglich, keine Anteilsorder
- Sparplan
- optional (Vorteil: Cost-Average-Effekt)
- ab 100 € monatlich oder vierteljährlich
- zum 1. oder 15. eines Monats möglich
- der Kauf erfolgt automatisch in die Portfoliostruktur
- Basisfonds (Parkfonds)
- optional
- Mindestbetrag für Erstanlage 5.000 €
- wird außerhalb der Portfoliostruktur im Depot geführt
- kann als Ausgangsfonds für einen optional wählbaren Tauschplan, einen Entnahmeplan oder nur als Liquiditätsreserve dienen
- Tauschplan
- optional (Vorteil: Cost-Average-Effekt)
- ab 250 € monatlich
- Ausführung zum 10. eines Monats
- keine feste Laufzeit (fällt der Fondsbestand im Ausgangsfonds unter den monatlichen Tauschbetrag, wird der Restbetrag in einer Summe getauscht und der Tauschplan beendet)
- Angabe eines letzten Ausführungstermins ist möglich, aber nicht zwingend erforderlich
- Verkauf
- jederzeit möglich
- nur Betragsorder möglich, keine Anteilsorder
- Verkauf anteilig aus Bestandsstruktur oder aus Basisfonds
- Auszahlung auf hinterlegte Referenzbankverbindung oder auf das zum Depot dazu gehörende Abwicklungskonto (internes Verrechnungskonto)
- Entnahmeplan (Auszahlplan)
- Ausführung monatlich oder vierteljährlich zum 10. oder 20. möglich
- ab 50.000 EUR Depotbestand
- Mindestbetrag 100 EUR
- der Verkauf erfolgt automatisch aus der aktuellen Bestandsstruktur
- ein Auszahlplan aus dem Basisfonds ist ebenfalls möglich
- Auszahlungen an das im Depot hinterlegte Referenzkonto
Allwetter
ROBUST UND KRISENSICHER
Das ALLWETTER-Portfolio ist konzipiert nach den Erkenntnissen des erfolgreichen Fondsmanagers Ray Dalio, Inhaber und Gründer von Bridgewater Associates.
Die Depotstruktur basiert auf einer bestimmten Zusammenstellung und Gewichtung von Anlageklassen, die dem 4-Jahreszeiten-Prinzip folgen. Das macht es so widerstandsfähig und robust in Krisenzeiten.
Für den europäischen Markt haben wir das ursprünglich für den amerikanischen Markt konzipierte Allwetter-Depot von Ray Dalio angepasst und abgestimmt.
Diese ALLWETTER-Strategie hat ihren Stresstest bereits wiederholt bestanden und ihre Widerstandsfähigkeit bewiesen. Insbesondere seine geringe Schwankung in 2018 zeigt die Qualität dieses Portfolios
Der amerikanische Wirtschaftsstratege und Bestellerautor Tony Robbins widmet in seinem Buch MONEY der ALLWETTER-Strategie von Ray Dalio ein ganzes Kapitel.
In Kapitel 24 »Unschlagbar, unsinkbar, unbesiegbar: Die Allwetterstrategie« erhalten Sie auf 26 Seiten einen ausführlichen Einblick in die Grundlagen und die Konzeption dieses Depots.
ETF
FLEXIBLER ALLROUNDER
Das ETF-Portfolio folgt den Anforderungen der modernen Portfoliotheorie. David Swensens Strategie des Stiftungsmodells bildet den Kern dieses Depots, das auf eine breite Diversifikation und eine starke Betonung von Aktien setzt.
David Swensen ist wahrscheinlich der bekannteste Investor, von dem Sie noch nie gehört haben. Er gilt als Warren Buffet des institutionellen Investments und war Finanzvorstand der Universitätsstiftung von Yale. Gemeinsam mit einem Kollegen hat er das Yale-Modell entwickelt, das als Stiftungsmodell bekannt geworden ist.
Basierend auf den Erkenntnissen von David Swensen, verfolgt unser ETF-Portfolio-Depot eine langfristige Strategie mit einer Gewichtung von circa 70 Prozent in Aktien. Renditeschwächere Assetklassen wie Anleihen oder Rohstoffe sind unterproportional vertreten. Liquiditätspositionen werden vermieden und effizient investiert. Die treuhänderische Verantwortung der Kundengelder wird durch kostengünstige ETFs sehr ernst genommen.
Die geringen Schwankungen dieses Depot-Portfolios im Jahr 2018 und die außerordentliche Rendite in den Vorjahren bestätigen die Qualität dieser Anlagekonzeption.
Im legendären Buch MONEY von Tony Robbins kommt auch David Swenson zu Wort. In Kapitel 30 »Eine 23,9 Milliarden Dollar schwere Leidenschaft« gibt er auf 9 Seiten einen ausführlichen Einblick in die Grundlagen und die strategische Ausrichtung dieses Depots.
ECO
DAS VERANTWORTUNGSBEWUSSTE
In diesem Portfolio-Depot folgen wir dem Handlungsprinzip der Nachhaltigkeit. Es wird in Unternehmen investiert, die sich bestimmten Nachhaltigkeitskriterien verschrieben haben. Finanzanlagen, die diesem Ansatz folgen, zielen neben einem ökonomischen auch auf einen sozialen und ökologischen Mehrwert ab. Verschiedene Investment-Ansätze kommen dabei zum Tragen. Alle Fonds erfüllen mindestens die Kriterien der EU-Verordnung nach Artikel 8, drei Fonds erfüllen sogar die strengen Kriterien nach Artikel 9.
Nachhaltige Investements sind nicht nur gut für unseren Planeten. Bei der Geldanlage bedeuten sie oftmals auch mehr Rendite. Unternehmen, die dem Nachhaltigkeitsansatz folgen, sind in der Regel innovativ und zukunftsfähig und zeichnen sich durch ein hochwertiges Management aus.
Das Chancen-Risiko-Verhältnis unseres Nachhaltigkeit-Depots ist eine interessant Kombination: 60 Prozent sind in Aktien investiert, 40 Prozent in Rentenfonds.
Unser ECO-Portfolio ist damit auf Rendite ausgerichtet bei gleichzeitig defensiver Basis und besteht zu 2/3 aus kostengünstigen ETFs.
Nachhaltige Anlagestrategien werden in der Fachsprache ESG-Ansätze genannt. ESG steht für die drei Hauptaspekte, die nachhaltig wirtschaftende Unternehmen berücksichtigen: Environment, Social und Governance.
Environment: Umwelt- und Klimaschutz
Social: Gestaltung der Arbeitssicherheit und den Umgang mit Mitarbeitern/ Kunden
Governance: verantwortungsbewusste Unternehmensführung
Zukunft
MUT MACHT RENDITE
Das Zukunft-Depot setzt auf zehn verschiedene Anlagemärkte mit großem Wertsteigerungspotenzial: Demografischer Wandel / Nachhaltigkeit / Megatrends wie Automation und Robotik / Gesundheit und Pharma / Immobilien / Infrastruktur / Konsumtrends / Klimawandel / Cyber Security und Asien.
Durch das Investement in stark zukunftsfähige und wachstumsträchtige Märkte kann dieses Portfolio-Depot besonders hohe Renditen erzielen.
Die gleiche Gewichtung der zehn unterschiedlichen Fonds trägt dazu bei, dass wir Schwankungen abfedern und gleichzeitig die Chancen auf Kursgewinne steigern können.
Interessant ist diese Portfolio-Strategie sowohl für Einmalzahlungen als auch für monatliches Sparen.
Im PDF des Buchkapitels »Die Zukunft strahlt heller, als Sie glauben« aus Tony Robbins Buch MONEY erfahren Sie anschaulich und unterhaltsam die Grundzüge dieser modernen Portfolio-Konzeption.
Dividende
DIVIDENDEN — EINE ATTRAKTIVE OPTION
Das DIVIDENDEN-Portfolio setzt auf spezielle Fonds und ETFs, die sich auf Dividendenstrategien konzentrieren und eine weltweite Ausrichtung haben.
Das Anlageportfolio ist darauf ausgerichtet regelmäßige Dividendenzahlungen zu generieren. Anstatt einzelne Aktien auszuwählen, investiert man in verschiedene Fonds und ETFs, die eine Vielzahl von dividendenstarken Unternehmen abdecken.
Unternehmen mit einer soliden Dividendenhistorie und hohen Dividendenausschüttungen stehen im Fokus der Investitionen.
Eine Diversifizierung über verschiedene Märkte und Regionen kann geopolitische Risiken abfedern. Dabei implementierenn wir bewusst Produkte unterschiedlicher Investmentgesellschaften, um eine Streuung auch auf Anbieterebene sicherzustellen.
Interessant ist diese Portfolio-Strategie sowohl für Einmalzahlungen als auch für monatliches Sparen.
Im PDF »Die Dividendenstrategie« erfahren Sie die Grundzüge dieser modernen Portfolio-Konzeption und warum es sich lohnt diese zu nutzen.
Kostenüberblick
Das Fairness-Prinzip
Partnerschaftliche und transparente Kostenstruktur
... mehr
Drei Positionen
Die Kosten setzen sich zusammen aus drei verschiedenen Positionen:
Kosten des Fonds, der Beratung und des Depots.
1
Fondskosten
Im Fonds entstehen einmalige Kosten für Kauf (wie z.B. den Ausgabeaufschlag, Transaktionskosten), die Depotbankgebühr auf Fondsebene, die Managementgebühr für die Fondsverwaltung und teilweise eine erfolgsabhängige Performancegebühr.
Der Ausgabeaufschlag kann verändert werden, während alle anderen Positionen fix sind. Im Rahmen unserer Servicegebühr entfällt der Ausgabeaufschlag für Sie, da wir diesen mit 100 Prozent rabattieren.
2
Beratungsgebühr
Für unsere Beratung erheben wir eine jährliche Servicegebühr. Diese wird vierteljährlich abgerechnet. Mit Zahlung der Servicegebühr entfällt der Ausgabeaufschlag.
Unsere Gebühr ist abhängig vom Depotvolumen. Das heißt, wenn das Depot im Wert steigt, geht die Gebühr mit und wenn es fällt, reduziert sich der Betrag. Die Servicegebühr gilt zuzüglich der gesetzlichen MwSt.
3
Depotkosten
Auf der Ebene des Anlegers gibt es die jährliche Depotbank-Gebühr. Für die Portfolio-Depots wird von der FFB eine Portfolio-Gebühr erhoben, die alle Transaktionskosten umfasst.
Ausführliche Informationen zu den Depotbank-Gebühren erhalten Sie im aktuellen FFB-Preisverzeichnis zum Download.
Neben den jährlichen exakten Kostenausweisen (ex-post) gibt es noch die kalkulierten Kosten (ex-ante), die vor Orderausführung genannt werden.
GEMEINSAMER ERFOLG
Nur wenn wir erfolgreich für Sie arbeiten, wächst der Wert Ihres Depots — und damit auch der Wert unseres prozentualen jährlichen Anteils. Mit anderen Worten: Unser Erfolg ist immer unmittelbar an Ihren Erfolg gekoppelt.
3
Umsetzung
Vermögensaufbau starten
Zentrale Verwaltung
Eröffnung, Verwaltung und Controlling Ihrer Depots erfolgen zentral in der FinanceCloud.
Transparente Kontrolle
Ihr gesamtes Vermögen sicher im Blick mit FinanceCloud und App:
Zugriff jederzeit. Von jedem Ort der Welt.
Depotkonto
Für den Vermögensaufbau mit Investmentfonds benötigen Sie ein Depotkonto bei einer spezialisierten Bank. Unser langjähriger Partner dafür ist die FFB, eine der renommiertesten Fondsbanken in Deutschland.
mehr zur FFB
FIL Fondsbank (FFB)
Ein Depot bei der FFB ist für unsere Mandanten ideal, da dort Fonds und ETFs preisgünstig verwahrt werden können.
Einmalanlage, Spar-, Tausch- oder Auszahlpläne — mit den Depotlösungen der FFB lassen sich unsere Anlagestrategien einfach, flexibel und transparent realisieren.
Die FFB wurde 2002 gegründet und gehört zu Fidelity International, einem der größten Vermögensverwalter weltweit. Die FFB betreut ein Vermögen von 35,7 Milliarden Euro in rund 650.000 Kundendepots. Es stehen mehr als 9.000 Fonds und ca. 1.000 ETFs von über 220 in- und ausländischen Anbietern zur Verfügung.
Sie besitzt eine Vollbanklizenz und unterliegt der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin). Sie ist Mitglied im Einlagensicherungsfonds des Bundesverbands Deutscher Banken e.V. sowie in der Entschädigungseinrichtung deutscher Banken GmbH.
Festgeld
Manchmal kann es sinnvoll sein ein Teil des Kapitals vorrübergehend als Festgeld zu parken. Wir haben über die FFB die Möglichkeit, Ihnen eine Festgeldanlage mit einer kooperierenden Anlagebank anzubieten.
mehr
FESTGELD
Sie möchten mehr darüber wissen?
Wir sind gerne für Sie da.
Lassen Sie uns wissen, wie wir Sie unterstützen können.
Wir sind für Sie erreichbar — per E-Mail, Video oder Telefon.
4
Begleitung
Begleitung: unser Fürsorge-Prinzip
Wir sind für Sie da
Eine wirksame Geldanlage ist nicht nur maßgeschneidert für Sie. Sie wird auch regelmäßig überprüft, damit alle Fäden stets zielgerichtet ineinandergreifen.
Das heißt, in regelmäßigen Abständen schauen wir uns die einzelnen Komponenten Ihrer Anlagestrategie an: Laufen die Tauschpläne noch? Stimmt die Cashquote? Macht die Aktienquote noch Sinn?
Den Markt im Blick
Darüber hinaus halten wir kontinuierlich den Markt und die von uns ausgewählten Fonds im Blick. Regelmäßig prüfen wir deren Performance in unseren Portfolios-Depots und halten auch immer wieder Ausschau nach Chancen für Sie.
Kein Schritt ohne Sie.
Was immer gilt: Sehen wir Handlungsbedarf kommen wir proaktiv auf Sie zu.
Anschaulich und verständlich erläutern wir alle Möglichkeiten der jeweiligen Situation. Wir unterstützen Sie dabei, die jeweils für Sie richtigen Anlageentscheidungen zu treffen.
Ständiges Controlling
Wir sind für Sie da
Ihr Vermögen jederzeit im Blick.
Zugriff von überall per FinanceCloud und per App.
- Vermögensübersicht
- Diagramme
- Rendite
- Quartalsbericht
- Jahresübersicht
- Depotgespräche
- Multi-Banking
Aktuelles Wissen und Trends
- Monatlicher Infobrief »Gut zu wissen«
- Podcast und Webinare